Misurare il ritorno sull'investimento (ROI) della trasformazione digitale nelle PMI richiede di superare il calcolo teorico delle ore risparmiate e ancorare la valutazione a quattro dimensioni economiche concrete: spese future evitate, riduzione dei costi operativi, produttività e capacità di evasione degli ordini e presidio dei rischi di conformità. Per determinare la sostenibilità reale del progetto, la direzione aziendale deve calcolare il Total Cost of Ownership (TCO) includendo i costi nascosti di integrazione e formazione, validando i risultati attraverso un pilota circoscritto con indicatori verificabili dei flussi di cassa e dei processi.
Come si misura il ROI della trasformazione digitale in una PMI?
Il ROI di un progetto di trasformazione digitale misura il rapporto percentuale tra il beneficio economico netto generato e il costo complessivo dell'investimento. Per calcolarlo occorre determinare il Total Cost of Ownership (TCO), quantificare i risparmi effettivi e i margini incrementali attribuibili al progetto, quindi confrontare i risultati su un periodo definito. Le ore risparmiate, da sole, non costituiscono un ritorno monetario.
La formula del ROI semplice è:
$$\text{ROI (%)} = \left[ \frac{\text{Benefici monetari complessivi} - \text{TCO}}{\text{TCO}} \right] \times 100$$
Il risultato va interpretato insieme al tempo di recupero dell'investimento, ai flussi di cassa e agli indicatori operativi.
Le ore risparmiate: quando diventano un beneficio economico
Quando un fornitore di software propone una nuova applicazione, la convenienza economica viene spesso riassunta moltiplicando i minuti risparmiati al giorno per la tariffa oraria dei dipendenti.
Sul piano economico, questa stima non costituisce, da sola, la prova di un risparmio. Se il tempo liberato non permette di gestire un maggior numero di commesse remunerative, non riduce gli straordinari retribuiti e non elimina costi esterni, non è corretto registrarlo automaticamente come beneficio monetario. Il tempo recuperato può comunque generare valore attraverso una maggiore capacità produttiva, una migliore qualità del servizio o una maggiore resilienza organizzativa. Questi effetti devono però essere misurati separatamente e tradotti in benefici economici soltanto quando risultano documentabili. Senza un collegamento rigoroso alle voci di spesa o di ricavo, la digitalizzazione rischia di appesantire la struttura aziendale anziché snellirla, come analizzato nella riflessione su come evitare che la trasformazione digitale introduca rigidità organizzativa.
L'ampiezza della sfida emerge dalle rilevazioni di settore. Se il mercato dell'intelligenza artificiale in Italia ha raggiunto 1,8 miliardi di euro nel 2025, come evidenziato dall'Osservatorio Artificial Intelligence del Politecnico di Milano, i dati dell'Osservatorio Innovazione Digitale nelle PMI del Politecnico di Milano rilevano che il 76% delle piccole e medie imprese non ha investimenti in intelligenza artificiale passati o previsti. Misurare preventivamente e a consuntivo il rendimento economico dei progetti tecnologici rimane quindi una priorità manageriale essenziale per orientare le scelte del vertice aziendale.
La curva a J della produttività: comprendere il ritardo strutturale dei ritorni
L'adozione di una nuova procedura digitale può richiedere tempo prima di produrre i benefici attesi. Nelle prime settimane dopo il rilascio possono emergere rallentamenti operativi e incertezze nell'inserimento dei dati.
Un meccanismo che aiuta a interpretare questo fenomeno è descritto dal modello della Productivity J-Curve (curva a J della produttività) formulato da Erik Brynjolfsson, Daniel Rock e Chad Syverson (American Economic Journal: Macroeconomics, gennaio 2021, DOI: 10.1257/mac.20180386; originariamente diffuso come NBER Working Paper 25148). Il modello evidenzia un problema di misurazione economica legato agli investimenti complementari intangibili: nelle prime fasi di adozione delle tecnologie general-purpose, le imprese sostengono uscite dirette per fornitori e licenze, impegnando al contempo quote significative di lavoro interno in capitale intangibile (riorganizzazione dei compiti, bonifica dei database, ridefinizione dei flussi procedurali e formazione operativa), che non vengono pienamente catturate dalle tradizionali metriche statistiche e contabili.
Finché questo capitale intangibile non entra a regime, la produttività misurata può apparire stagnante o registrare una flessione temporanea. Per una PMI, il modello suggerisce che l'eventuale recupero della produttività e i benefici economici possano emergere nelle fasi successive, a patto che i nuovi assetti organizzativi e le competenze interne si consolidino con successo, senza che questo rappresenti un automatismo o una traiettoria uniforme per ogni contesto aziendale.
Il Total Cost of Ownership (TCO): far emergere i costi nascosti dell'iceberg digitale
La sottovalutazione del Total Cost of Ownership (TCO) può compromettere la sostenibilità economica di un progetto software, anche quando il costo iniziale delle licenze appare contenuto.
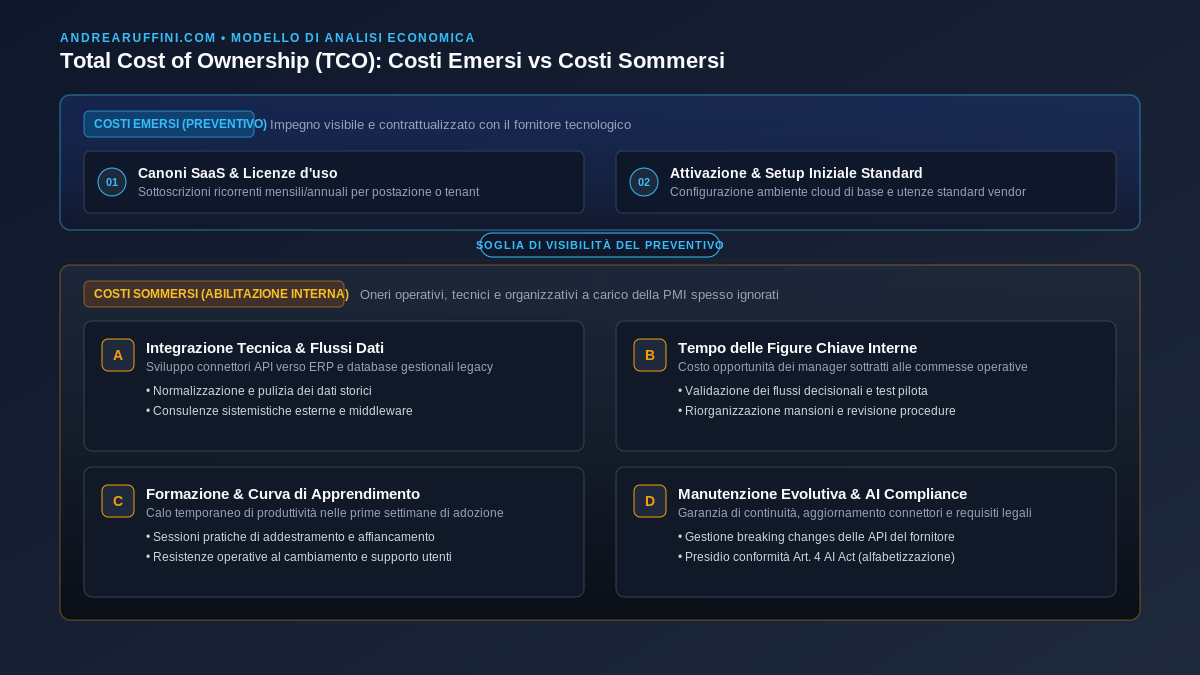
Nel ciclo di vita della soluzione, il prezzo della licenza o il canone SaaS costituisce solo una quota parziale dell'impegno economico. La parte restante è formata da voci accessorie spesso trascurate, poiché i preventivi preliminari possono non includere tutte le attività necessarie all'implementazione: integrazione tecnica con l'ERP aziendale, normalizzazione dei dati storici, tempo dedicato dalle figure interne per validare i flussi, addestramento del personale e manutenzione evolutiva.
In sede di pianificazione del budget, la direzione deve valutare attentamente il fabbisogno di risorse accessorie per l'abilitazione organizzativa. Quantificare questi costi prima di firmare il contratto è indispensabile per garantire l'indipendenza commerciale ed evitare il lock-in tecnologico.
Le 4 dimensioni del valore economico della digitalizzazione
Per costruire un business case rigoroso ed evitare duplicazioni o stime astratte, la direzione aziendale deve ancorare i ritorni a quattro dimensioni operative verificate, secondo il modello di analisi proposto da Andrea Ruffini:
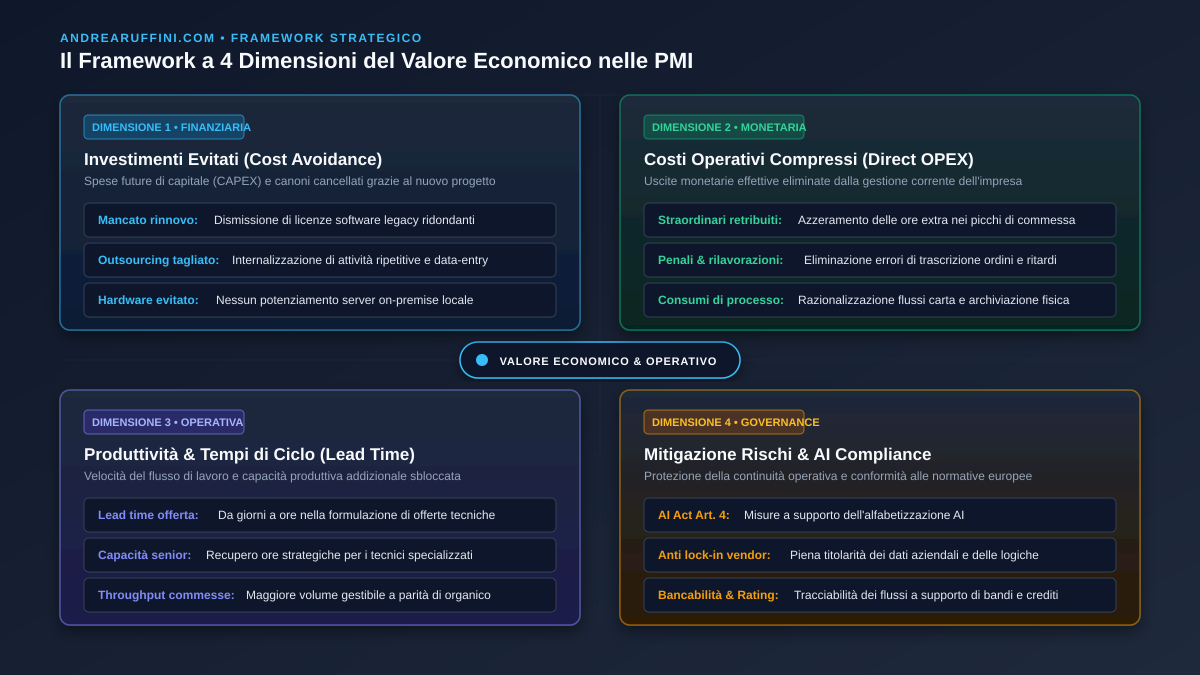
- Spese future evitate (CAPEX e OPEX): esborsi certi che l'azienda non dovrà più sostenere grazie al nuovo applicativo. Include sia investimenti in conto capitale (CAPEX avoidance, come server o infrastrutture hardware fisiche non acquistate) sia costi operativi correnti (OPEX avoidance, quali il mancato rinnovo di licenze legacy duplicate o l'eliminazione di canoni di manutenzione obsoleti e consulenze esterne per compiti ripetitivi);
- Riduzione dei costi operativi (Direct Cost reduction): uscite di cassa eliminate nei flussi correnti, tra cui la contrazione documentata degli straordinari retribuiti nei picchi operativi, l'abbattimento dei costi per scarti di lavorazione e la riduzione o eliminazione di penali contrattuali e note di credito;
- Produttività e capacità di evasione degli ordini (Throughput & Lead Time): contrazione del tempo di ciclo end-to-end. Elaborare un'offerta tecnica complessa o processare un ordine in tempi sensibilmente inferiori accresce la reattività commerciale dell'impresa sul mercato e libera ore delle figure senior, reinvestibili in attività strategiche di sviluppo cliente;
- Mitigazione del rischio e conformità (Risk & Compliance): tutela della continuità operativa e gestione degli obblighi normativi pertinenti al progetto. Per i sistemi di intelligenza artificiale, l'articolo 4 dell'AI Act, nella versione consolidata al 27 luglio 2026, prevede che fornitori e deployer adottino misure adeguate a sostenere l'alfabetizzazione AI del personale coinvolto, tenendo conto delle competenze e del contesto d'uso, senza richiedere il raggiungimento di uno specifico livello individuale. La qualità dei dati e delle evidenze di progetto contribuisce inoltre a presentare investimenti innovativi credibili a istituti di credito e revisori.
I KPI finanziari e operativi da monitorare prima e dopo il go-live
Il governo dell'investimento richiede indicatori oggettivi, rilevati prima e dopo il rilascio:
| Indicatore | Formula di calcolo | Obiettivo tipico | Metodo di rilevazione |
|---|---|---|---|
| Lead Time di Processo | Tempo medio ciclo end-to-end | Contrazione tempi di ciclo | Timestamp applicativi |
| Tasso di Errore | (Pratiche anomale / Totale) * 100 |
Riduzione contestazioni | Registro anomalie |
| Costo Unitario Transazione | Costi operativi diretti del processo / Volume pratiche gestite |
Compressione del costo economico unitario | Contabilità analitica di competenza (distinguendo uscite monetarie e assorbimento ore interne) |
| Payback su flussi cumulati non attualizzati | Mese t in cui i flussi coprono il TCO | Pareggio entro vita utile | Cassa cumulata |
| Adozione Operativa | (Transazioni a sistema / Totale) * 100 |
Utilizzo effettivo a regime | Audit log |
Distinguere ore recuperate, tempo di rientro (Payback) e redditività (ROI)
Per evitare ambiguità di bilancio e doppi conteggi, la direzione deve separare chiaramente tre concetti:
- Ore recuperate: misura la capacità produttiva teorica liberata. Ha valore organizzativo, ma non si traduce in rendimento finanziario finché non comprime uscite monetarie o genera margini incrementali effettivamente conseguiti e documentabili;
- Tempo di rientro (Payback Period): individua il momento in cui i flussi monetari netti cumulati generati dal progetto coprono l'intero esborso sostenuto;
- Return on Investment (ROI): esprime la redditività percentuale del capitale complessivo impiegato su un orizzonte definito.
Nel computo economico è fondamentale evitare il doppio conteggio dei benefici: se il valore delle ore liberate è già stato contabilizzato attraverso la riduzione di ore straordinarie retribuite o minori costi di manodopera esterna, non può essere conteggiato una seconda volta come beneficio monetario autonomo sotto la voce di produttività generica.
Esempio pratico di calcolo del ROI di un software aziendale
Consideriamo un caso ipotetico in una PMI manifatturiera che digitalizza il flusso di acquisizione ordini ed emissione distinte base:
- Total Cost of Ownership (TCO anno 1): 24.000 euro (sviluppo connettori ERP e bonifica anagrafiche a M0 per 12.000 euro; formazione nei mesi 1-3 per 6.000 euro, corrispondenti a esborsi effettivi verso formatori e consulenti specialistici esterni; canoni cloud e licenze per 6.000 euro/anno, pari a 500 euro/mese);
- Benefici monetari generati a regime: 36.000 euro complessivi a fine anno (minori straordinari per 14.400 euro; eliminazione scarti e riduzione penali per 15.600 euro; dismissione software legacy per 6.000 euro).
| Mese | Uscite TCO | Benefici monetari | Flusso netto del mese | Cassa cumulata |
|---|---|---|---|---|
| M0 (Setup iniziale) | 12.000 € | 0 € | -12.000 € | -12.000 € |
| M1-M3 (Fase pilota) | 7.500 € | 0 € | -7.500 € | -19.500 € |
| M4-M12 (Pieno regime) | 4.500 € | 36.000 € | +31.500 € | +12.000 € |
| Totale anno 1 | 24.000 € | 36.000 € | +12.000 € | +12.000 € |
Analisi del Payback Period su flussi cumulati non attualizzati: applicare la formula statica semplificata (24.000 / 3.000 = 8 mesi) assumerebbe un esborso concentrato all'avvio e benefici costanti dal primo giorno. Esaminando la dinamica reale dei flussi per periodo, nei primi tre mesi l'impresa assorbe 19.500 euro tra setup e formazione a fronte di benefici nulli. Da mese 4 in poi, a regime, il flusso netto mensile diventa positivo per +3.500 euro/mese (4.000 euro di benefici meno 500 euro di quota cloud). Il deficit di 19.500 euro accumulato a M3 richiede oltre cinque mesi di flussi positivi a regime (+17.500 euro a M8 con 2.000 euro residui); il recupero dell'esborso cumulato si perfeziona pertanto nel corso del nono mese (M9).
Calcolo del ROI a 12 mesi:
$$\text{ROI} = \frac{36.000\ \text{euro} - 24.000\ \text{euro}}{24.000\ \text{euro}} \times 100 = \frac{12.000\ \text{euro}}{24.000\ \text{euro}} \times 100 = +50%$$
In questo caso ipotetico (investimento complessivo di 24.000 euro e benefici monetari di 36.000 euro), il ROI semplice a 12 mesi, calcolato su benefici monetari e costi complessivi non attualizzati, è pari al 50%, prima di eventuali effetti fiscali e finanziari.
La premessa metodologica per convalidare questo risultato è la misurazione di una baseline ex-ante: senza parametri storici su tempi di ciclo, straordinari e scarti, ogni rendicontazione successiva perde affidabilità.
Quando integrare il Valore Attuale Netto (VAN) e l'analisi per scenari
Per gli investimenti digitali con flussi distribuiti su più esercizi, impegni finanziari rilevanti o benefici particolarmente incerti, è opportuno affiancare al ROI semplice e al payback un'analisi del Valore Attuale Netto (VAN). Il ROI semplice e il payback period su flussi non attualizzati presentano infatti il limite intrinseco di non considerare il valore temporale del denaro.
Attualizzare i flussi di cassa operativi netti lungo l'intero ciclo di vita utile della soluzione tecnologica consente al vertice aziendale e al CFO di verificare se il rendimento del progetto remunera adeguatamente il capitale investito. L'applicazione di un tasso di sconto basato sul costo medio ponderato del capitale (WACC) è appropriata quando risulta coerente con il profilo di rischio specifico del progetto e con la natura dei flussi finanziari considerati, La valutazione può inoltre confrontare il progetto con investimenti alternativi di rischio comparabile.
Inoltre, data l'incertezza fisiologica sui tempi di adozione e sui tassi di utilizzo, è raccomandabile che il business case incorpori una valutazione per scenari, intesa come analisi di sensibilità prudenziale:
- Scenario prudente: ipotesi di adozione rallentata, possibili ritardi nell'integrazione con i sistemi legacy e conseguimento di una frazione (ad esempio il 50-60%) dei benefici monetari stimati;
- Scenario centrale (base): andamento allineato alla roadmap di implementazione e raggiungimento progressivo dei target di efficienza previsti;
- Scenario ottimistico: piena fluidità nell'adozione delle procedure, rapida estensione ad altri reparti e riduzione tempestiva delle spese accessorie.
Questa impostazione per scenari aiuta la direzione aziendale a calibrare la sostenibilità finanziaria dell'investimento anche a fronte di attriti organizzativi imprevisti.
Il protocollo del pilota operativo: criteri di prosecuzione prima del rollout
L'estensione di una nuova tecnologia all'intera azienda senza una sperimentazione circoscritta amplifica i rischi operativi. La prassi raccomandata consiste nell'attivare una fase pilota su un singolo reparto o flusso di commessa, definendo la durata temporale più adatta (come un orizzonte di novanta giorni) in base alla complessità del caso d'uso:
- Avvio del pilota: definizione delle metriche target e rilevazione della baseline di processo;
- Fase intermedia: verifica del funzionamento dei connettori software e controllo dell'integrità dei dati;
- Fase avanzata: verifica dell'adozione effettiva da parte degli operatori e dismissione delle procedure parallele;
- Chiusura del pilota: audit dei risultati economici a consuntivo e decisione formale di estensione, ricalibrazione o stop.
La disciplina manageriale richiede di contrastare la trappola dei costi irrecuperabili (sunk cost fallacy): se al termine del periodo stabilito la sperimentazione non evidenzia benefici operativi o monetari coerenti con gli obiettivi, l'iniziativa va interrotta o ricalibrata, evitando di impegnare ulteriore capitale per giustificare le spese già sostenute.
Conclusione: trasformare la tecnologia in una decisione di capitale consapevole
La digitalizzazione non è una rincorsa alla novità tecnica, ma una scelta di allocazione del capitale che compete con qualsiasi altro investimento aziendale.
Un investimento digitale crea valore quando trasforma un processo aziendale liberando marginalità, riducendo i tempi di attraversamento o comprimendo i costi operativi. Misurare il ROI non significa affidarsi a formule teoriche su ore risparmiate che non si traducono in minori uscite di cassa, ma definire in anticipo quali indicatori di bilancio e di flusso dovranno muoversi, verificare il costo totale di possesso includendo tutte le componenti accessorie e governare con rigore le fasi di sperimentazione.
Per condurre questo passaggio con rigore metodologico, la direzione aziendale ricorre a un assessment preliminare strutturato, finalizzato a consegnare cinque deliverable operativi indispensabili prima di deliberare la spesa:
- La baseline iniziale dei processi: mappatura e misurazione ex-ante dei tempi di ciclo, dei tassi di errore e dei costi correnti;
- Il Total Cost of Ownership (TCO) pluriennale: computo analitico dei costi diretti, dell'integrazione tecnica, della normalizzazione dati e degli investimenti formativi;
- Il modello economico dei benefici: identificazione puntuale delle sole voci di risparmio monetario e marginalità incrementale documentabile, depurate da duplicazioni contabili;
- Il cruscotto dei KPI di controllo: selezione delle metriche operative e finanziarie da monitorare prima, durante e dopo il rilascio;
- I criteri decisionali go/no-go per la fase pilota: soglie minime di performance e tempo di rientro per autorizzare l'estensione del software o decretarne l'interruzione tempestiva.
Disporre di un presidio metodologico indipendente consente al vertice aziendale di valutare i preventivi con occhio critico, impostare baseline oggettive e governare le decisioni operative. Per strutturare un modello di monitoraggio economico su misura per i propri processi è possibile avvalersi del supporto di un Fractional AI & Digital Advisor.
Domande frequenti (FAQ)
Qual è la formula per calcolare il ROI di un investimento software?
Il ROI semplice si ottiene sottraendo il TCO dai benefici monetari complessivi, dividendo il risultato per il TCO e moltiplicando per 100. Il calcolo deve riferirsi a un orizzonte temporale definito (es. 12 o 24 mesi) e confrontare costi e benefici monetari omogenei non attualizzati, prima di eventuali effetti fiscali.
Quali KPI misurano il successo della trasformazione digitale nelle PMI?
I KPI fondamentali comprendono il ROI semplice, il periodo di recupero (payback su flussi cumulati), il costo unitario per transazione, il lead time di processo end-to-end, il tasso di rilavorazione/errore e l'indice di adozione effettiva degli strumenti da parte del team. Gli indicatori economici misurano il ritorno finanziario, mentre quelli operativi evidenziano le leve di processo che lo hanno generato.
Qual è la differenza tra ROI e payback period?
Il ROI esprime la redditività percentuale complessiva generata dall'investimento rispetto al capitale totale allocato. Il payback period quantifica invece il tempo necessario affinché i flussi di cassa netti cumulati coprano interamente l'esborso iniziale e i costi di setup sostenuti. Le due metriche sono complementari e non intercambiabili.
Come valutare un progetto digitale che fa risparmiare tempo ma non denaro?
Il tempo recuperato deve essere monitorato come indicatore operativo di capacità potenziale. Se non genera una riduzione diretta di costi monetari (es. minori straordinari retribuiti o tagli a consulenze) né margini incrementali da un volume superiore di commesse fatturabili, il beneficio rimane di natura organizzativa e non deve essere registrato come risparmio economico di bilancio.
Quali costi possono mancare in un preventivo software preliminare?
Un preventivo preliminare può includere le licenze d'uso o i canoni SaaS e le attività di configurazione standard, senza coprire tutte le voci del TCO. Le componenti a maggior assorbimento economico, quali l'integrazione personalizzata con l'ERP legacy, la bonifica preliminare dei dati storici, il tempo assorbito dalle figure chiave interne e la formazione specialistica, vanno stimate prima dell'avvio del progetto.